

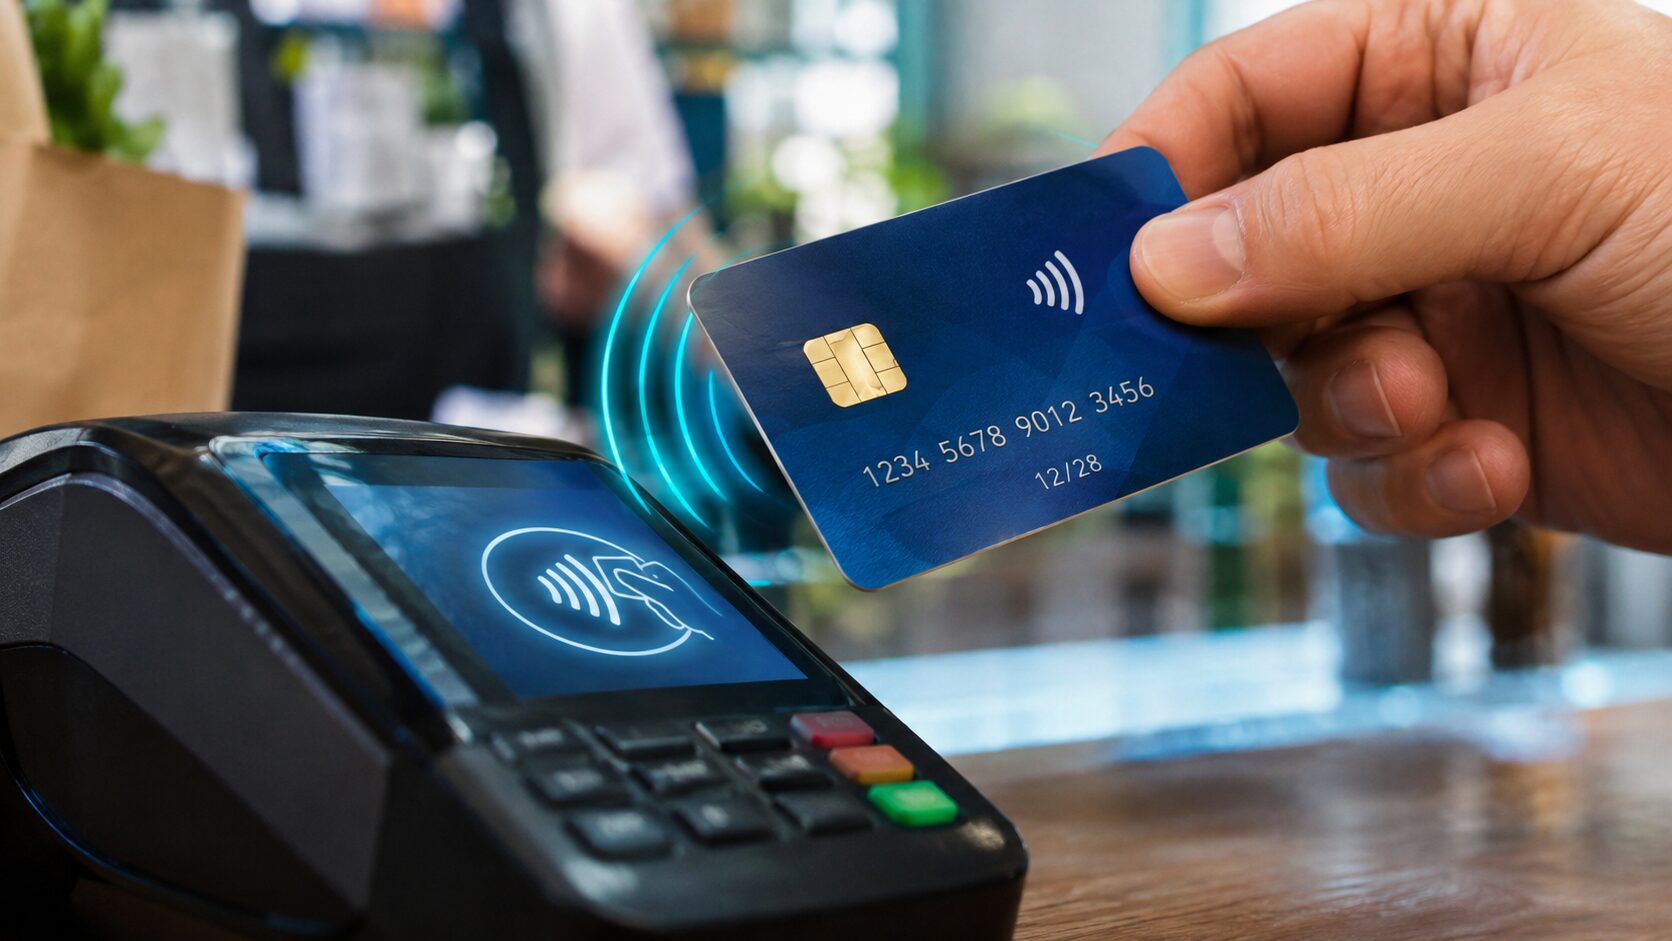
Vous approchez votre carte bancaire d’un terminal de paiement, un signal sonore retentit et votre achat est réglé. Tout cela en quelques secondes, sans insérer la carte ni composer systématiquement un code PIN. Mais comment un simple morceau de plastique, dépourvu de batterie et de connexion Internet, peut-il communiquer avec un appareil électronique ? La réponse repose sur un phénomène physique fascinant : l’induction électromagnétique.
Aujourd’hui, payer sans contact est devenu un geste quotidien pour des millions de consommateurs. Dans les supermarchés, les restaurants, les pharmacies ou les stations-service, il suffit d’approcher sa carte bancaire d’un terminal pour effectuer une transaction.
Pourtant, derrière cette simplicité se cache une technologie particulièrement ingénieuse. Contrairement à un téléphone portable ou à une montre connectée, une carte bancaire sans contact ne possède aucune batterie. Elle n’a pas non plus besoin d’être rechargée.
Alors, d’où vient l’énergie nécessaire à son fonctionnement ?
Une technologie invisible cachée dans votre carte bancaire
À première vue, une carte bancaire ressemble à un simple rectangle de plastique équipé d’une puce électronique.
Mais à l’intérieur se trouve un élément essentiel : une antenne constituée d’un circuit conducteur, généralement disposé en plusieurs boucles autour de la carte.
Cette antenne permet à la puce de communiquer avec les terminaux de paiement grâce à une technologie appelée NFC (Near Field Communication), ou communication en champ proche.
Le NFC permet à deux appareils compatibles d’échanger des informations lorsqu’ils se trouvent à très courte distance.
Cette technologie fonctionne à une fréquence de 13,56 MHz et présente une particularité remarquable : elle peut également transmettre de l’énergie.
C’est précisément ce qui permet à une carte bancaire de fonctionner sans batterie.
Comment le terminal de paiement réveille votre carte
Le fonctionnement est aussi simple qu’ingénieux.
Lorsqu’un commerçant prépare une transaction, son terminal de paiement utilise une antenne pour produire un champ électromagnétique.
Lorsque vous approchez votre carte de quelques centimètres, l’antenne intégrée à celle-ci capte une partie de l’énergie de ce champ.
Un phénomène physique appelé induction électromagnétique permet alors de produire une faible tension électrique.
Cette énergie est récupérée par le circuit électronique de la carte et utilisée pour alimenter temporairement sa puce.
Autrement dit, c’est le terminal de paiement qui fournit à votre carte l’électricité dont elle a besoin pour fonctionner.
La carte n’a donc pas besoin de stocker de l’énergie. Elle la reçoit au moment précis où elle doit communiquer.
Ce principe est également utilisé dans certaines étiquettes électroniques, les badges d’accès et d’autres dispositifs NFC passifs.
Comment votre carte transmet-elle les informations sans émettre comme un téléphone ?
Une fois alimentée, la puce électronique commence à communiquer avec le terminal.
Mais contrairement à un téléphone mobile, elle n’a pas besoin d’un émetteur radio puissant.
Elle utilise notamment un procédé appelé modulation de charge.
Concrètement, la carte fait varier les caractéristiques électriques de son antenne. Ces variations provoquent de légères modifications du champ électromagnétique produit par le terminal.
Le terminal détecte ces changements et les interprète comme des informations numériques.
C’est ainsi que la carte peut répondre aux demandes du terminal, transmettre les données nécessaires à la transaction et participer aux opérations de sécurité.
Cette communication s’effectue très rapidement, généralement en une fraction de seconde pour les échanges entre la carte et le lecteur.
Votre argent est-il protégé pendant cette communication ?
La rapidité du paiement sans contact soulève une question importante : quelqu’un pourrait-il intercepter les informations échangées entre votre carte et le terminal ?
Les cartes bancaires modernes utilisent des mécanismes de sécurité définis notamment par les normes internationales EMV.
Lors d’une transaction EMV sans contact, la puce produit un code cryptographique spécifique à l’opération.
Ce code, appelé cryptogramme, permet de contribuer à l’authentification de la transaction.
Contrairement à une information statique qui reste identique d’un paiement à l’autre, ce cryptogramme est conçu pour ne pas être réutilisable pour autoriser une nouvelle transaction.
Ainsi, récupérer certaines données échangées ne suffit normalement pas pour reproduire une transaction EMV valide.
Il faut toutefois distinguer cette protection cryptographique du chiffrement de toutes les informations transmises : selon le système utilisé, certaines données de la carte peuvent rester lisibles.
Le paiement sans contact bénéficie donc de protections importantes, mais aucun système de paiement n’est totalement exempt de risques.
Que se passe-t-il réellement lorsque vous payez ?
Imaginons que vous achetiez un produit à 25 dollars dans un supermarché.
Le commerçant saisit le montant sur le terminal. Vous approchez ensuite votre carte bancaire.
Le terminal fournit temporairement de l’énergie à la puce grâce au champ électromagnétique.
La carte et le terminal échangent les informations nécessaires au paiement. La puce participe à la sécurisation de l’opération en produisant les données cryptographiques requises.
Les informations de paiement peuvent ensuite être transmises à travers les réseaux de paiement jusqu’à la banque émettrice, qui décide d’autoriser ou de refuser la transaction.
Dans certains cas, les règles du système permettent également un traitement hors ligne.
Lorsque le terminal confirme l’acceptation de la transaction, un signal sonore ou visuel vous indique que le paiement a été effectué.
Dès que vous éloignez votre carte du terminal, l’énergie captée disparaît et la puce cesse de fonctionner jusqu’à sa prochaine utilisation.
Tout cela se déroule sans que votre carte ait besoin d’une batterie ou d’une connexion Internet propre.
Peut-on vous voler de l’argent simplement en passant près de votre carte ?
La courte portée du NFC constitue une première limitation technique.
En situation normale, la carte doit être placée à quelques centimètres du lecteur pour communiquer correctement.
De plus, un paiement ne se résume pas à lire les informations d’une carte. Il nécessite une transaction initiée par un dispositif de paiement et soumise aux contrôles applicables.
Cela rend les prélèvements frauduleux plus difficiles qu’on pourrait l’imaginer.
Néanmoins, les risques de lecture non autorisée, de vol de carte ou d’utilisation frauduleuse ne doivent pas être ignorés.
Pour limiter ces risques, il reste recommandé d’activer les notifications bancaires, de surveiller régulièrement ses transactions et de signaler immédiatement la perte ou le vol d’une carte.
Pourquoi votre carte fonctionne-t-elle pendant plusieurs années ?
L’absence de batterie constitue justement l’un des principaux avantages de cette technologie.
Une carte bancaire sans contact n’a pas besoin d’être rechargée et ne dépend pas de l’autonomie d’un accumulateur.
Sa durée de fonctionnement dépend notamment de l’état de sa puce, de son antenne, de sa structure physique et de sa validité bancaire.
Tant que ses composants restent fonctionnels et que la carte demeure valide, elle peut continuer à communiquer avec les terminaux compatibles.
C’est une solution électronique particulièrement économe en énergie.
Une petite révolution technologique dans votre portefeuille
Le paiement sans contact illustre parfaitement la manière dont une découverte scientifique peut transformer nos habitudes.
L’induction électromagnétique, phénomène étudié depuis le XIXe siècle, permet aujourd’hui d’alimenter des circuits électroniques sans connexion électrique directe.
Associée aux technologies NFC et aux protocoles de sécurité bancaire modernes, elle rend possible un paiement rapide à partir d’une carte extrêmement fine.
La prochaine fois que vous approcherez votre carte d’un terminal, souvenez-vous de ce qui se produit réellement : pendant quelques instants, un champ électromagnétique fournit de l’électricité à une puce électronique, qui échange des informations sécurisées pour permettre votre paiement.
Une démonstration impressionnante de ce que la technologie peut accomplir avec très peu d’énergie.
Sources et références techniques
NFC Forum — NFC Technology, présentation officielle du fonctionnement du NFC, de sa fréquence et de ses possibilités d’alimentation sans batterie. (NFC Forum)
EMVCo — EMV Contactless Chip, documentation sur les normes et les mécanismes cryptographiques des paiements sans contact. Spécifications actualisées en 2026. (EMVCo)
Visa Canada — Contactless Payments, explications du fonctionnement des cartes sans contact, de la transmission des données et des mécanismes de sécurité. (Visa)
STMicroelectronics — ST25 NFC Guide, note technique publiée en octobre 2016 expliquant le couplage inductif et les principes physiques du NFC. (STMicroelectronics)
